Domain ferrolegierung.de kaufen?
Wir ziehen mit dem Projekt
ferrolegierung.de um.
Sind Sie am Kauf der Domain
ferrolegierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ferrolegierung.de kaufen?
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **

Ähnliche Suchbegriffe für Rentenversicherung
Top-Angebote
Produkte zum Begriff Rentenversicherung:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahl-Metallurgie für Einsteiger, Sachbücher von John D. VerhoevenAlles, was Sie schon immer über Stahl wissen wollten: Was Stahl eigentlich ist, wie seine Mikrostruktur bei verschiedenen Zuständen aussieht, welche mechanischen Eigenschaften er hat, wie er richtig gehärtet, abgeschreckt und angelassen wird, was dabei im Stahl passiert, welche Stahlsorten welche Eigenschaften haben und vieles mehr erfahren Sie in diesem Standardwerk der Stahl-Metallurgie. John D. Verhoeven nimmt Sie mit in die Tiefen der Stahlkunde und vermittelt Ihnen ein umfassendes und tiefgehendes Verständnis für die komplizierten Zusammenhänge. Dabei versteht er es, auch schwierige Sachverhalte verständlich darzulegen. John D. Verhoeven geht auch auf die besonderen Anforderungen von Messerklingen und Schneidwerkzeugen ein. Er hat jahrzehntelang mit Klingenschmieden zusammengearbeitet und weiss über dieses Thema vermutlich mehr als jeder andere Mensch. Über 200 Schaubilder und Tabellen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
-
Welcher Rentenversicherung ist zuständig?
Welcher Rentenversicherung ist zuständig? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wohnort, dem Arbeitgeber oder der Art der Beschäftigung. In Deutschland gibt es verschiedene Rentenversicherungsträger, wie die Deutsche Rentenversicherung Bund, die Deutsche Rentenversicherung Knappschaft-Bahn-See oder die Landesversicherungsanstalten. Um herauszufinden, welcher Rentenversicherungsträger zuständig ist, kann man sich an die Deutsche Rentenversicherung wenden oder online Informationen einholen. Es ist wichtig, die Zuständigkeit der Rentenversicherung zu klären, um sicherzustellen, dass alle Ansprüche und Leistungen korrekt bearbeitet werden. **
-
Warum Reha über Rentenversicherung?
Warum Reha über Rentenversicherung? Die Rentenversicherung übernimmt die Kosten für eine medizinische Rehabilitation, um die Arbeitsfähigkeit und damit die Erwerbsfähigkeit der Versicherten zu erhalten oder wiederherzustellen. Durch eine erfolgreiche Rehabilitation können langfristige Rentenzahlungen vermieden werden. Zudem ist es im Interesse der Rentenversicherung, die Versicherten dabei zu unterstützen, wieder in den Arbeitsmarkt integriert zu werden. Die Rentenversicherung verfolgt somit das Ziel, die Selbstständigkeit und Eigenverantwortung der Versicherten zu stärken. **

Wann zahlt Rentenversicherung Nachzahlung?
Die Rentenversicherung zahlt eine Nachzahlung, wenn sie feststellt, dass Ihnen in der Vergangenheit zu wenig Rente ausgezahlt wurde. Dies kann beispielsweise der Fall sein, wenn Ihre Rentenansprüche nicht korrekt berechnet wurden oder wenn Sie bestimmte Zeiträume nicht berücksichtigt wurden. Die Rentenversicherung prüft regelmäßig die Rentenansprüche und kann eine Nachzahlung veranlassen, wenn sie Fehler feststellt. Es ist wichtig, dass Sie alle relevanten Unterlagen und Informationen zur Verfügung stellen, damit die Rentenversicherung Ihre Ansprüche korrekt prüfen kann. Wenn Sie den Verdacht haben, dass Ihnen zu wenig Rente ausgezahlt wird, sollten Sie sich an die Rentenversicherung wenden und eine Überprüfung Ihrer Ansprüche beantragen. **
Wie wird Rentenversicherung gezahlt?
Die Rentenversicherung wird in der Regel durch Beiträge finanziert, die von Arbeitnehmern und Arbeitgebern gemeinsam gezahlt werden. Diese Beiträge werden direkt vom Gehalt des Arbeitnehmers abgezogen und an die Rentenversicherung überwiesen. Selbstständige zahlen ihre Beiträge eigenständig. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten. Die Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Rentenversicherung:
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Deutsche Rentenversicherung eine gesetzliche Rentenversicherung?
Ja, die Deutsche Rentenversicherung ist eine gesetzliche Rentenversicherung in Deutschland. Sie ist eine der größten Sozialversicherungsträger und bietet den Bürgern Schutz vor Altersarmut. Die Beiträge zur Rentenversicherung werden gesetzlich festgelegt und von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Die Deutsche Rentenversicherung gewährt Rentenleistungen an Versicherte, die die Voraussetzungen erfüllen, wie z.B. das Erreichen der Regelaltersgrenze oder bei Erwerbsminderung. Sie ist somit ein wichtiger Baustein der sozialen Sicherung in Deutschland. **
-
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung?
Was ist der Unterschied zwischen Rentenversicherung Bund und Rentenversicherung? Die Rentenversicherung Bund ist eine spezielle Form der gesetzlichen Rentenversicherung in Deutschland, die für Beamte des Bundes gilt. Sie bietet diesen Beamten eine zusätzliche Altersvorsorge. Die reguläre Rentenversicherung hingegen gilt für alle Arbeitnehmer in Deutschland und dient der Absicherung im Alter. Beide Versicherungen haben das Ziel, die finanzielle Situation im Alter zu verbessern, jedoch unterscheiden sie sich in den Zielgruppen und den spezifischen Leistungen. **
-
Warum kontenklärung Rentenversicherung?
Die Kontenklärung in der Rentenversicherung dient dazu, die Versicherungszeiten eines Versicherten zu überprüfen und gegebenenfalls zu korrigieren. Dadurch sollen mögliche Lücken im Versicherungsverlauf geschlossen werden, um eine genaue Berechnung der Rente sicherzustellen. Zudem können durch die Kontenklärung Ansprüche auf Rentenleistungen geklärt und geltend gemacht werden. Somit trägt die Kontenklärung dazu bei, dass Versicherte im Alter die ihnen zustehende Rente erhalten. Warum kontenklärung Rentenversicherung? **
-
Wann Befreiung Rentenversicherung?
Die Befreiung von der Rentenversicherung kann unter bestimmten Voraussetzungen erfolgen. Zum Beispiel können Selbstständige, die bereits in einem anderen Altersvorsorgesystem abgesichert sind, von der Rentenversicherung befreit werden. Auch bestimmte Berufsgruppen wie beispielsweise Beamte oder Künstler können unter Umständen von der Rentenversicherungspflicht befreit werden. Es ist wichtig, sich frühzeitig über die Möglichkeiten der Befreiung zu informieren und gegebenenfalls einen Antrag zu stellen. In jedem Fall sollte man sich vor einer Entscheidung eingehend beraten lassen, um die individuellen Auswirkungen einer Befreiung zu verstehen. **
Ähnliche Suchbegriffe für Rentenversicherung
-
Stahl-Metallurgie für Einsteiger, Sachbücher von John D. VerhoevenAlles, was Sie schon immer über Stahl wissen wollten: Was Stahl eigentlich ist, wie seine Mikrostruktur bei verschiedenen Zuständen aussieht, welche mechanischen Eigenschaften er hat, wie er richtig gehärtet, abgeschreckt und angelassen wird, was dabei im Stahl passiert, welche Stahlsorten welche Eigenschaften haben und vieles mehr erfahren Sie in diesem Standardwerk der Stahl-Metallurgie. John D. Verhoeven nimmt Sie mit in die Tiefen der Stahlkunde und vermittelt Ihnen ein umfassendes und tiefgehendes Verständnis für die komplizierten Zusammenhänge. Dabei versteht er es, auch schwierige Sachverhalte verständlich darzulegen. John D. Verhoeven geht auch auf die besonderen Anforderungen von Messerklingen und Schneidwerkzeugen ein. Er hat jahrzehntelang mit Klingenschmieden zusammengearbeitet und weiss über dieses Thema vermutlich mehr als jeder andere Mensch. Über 200 Schaubilder und Tabellen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Über-Wasserhahn U-förmiges Saugnapf-Regal 40cm – Gun-Grau, Aluminiumlegierung + Eisenlegierung, ablaufbar für SpiegelfrontBohrfreie Saugnapfmontage, U-förmiges hohles Ablaufdesign, Aluminiumlegierung + Eisenlegierung in Gun-Grau, kompakte 40cm x 11.5cm x 4cm für Bad, Küche und Waschtisch schnelle Umpositionierung und einfache Reinigung. Einfache Montage: Die bohrfreie Saugnapf-Installation ermöglicht eine echte Montage ohne Bohren: Oberfläche an Spiegeln oder Fliesen reinigen, Position markieren und Saugnapf gleichmäßig andrücken, um Luft auszupressen und das Regal sicher zu fixieren. Diese Methode hinterlässt keine Spuren und beschädigt lackierte Flächen nicht, wodurch das Regal ideal ist für Mieter und schnelle Bad- oder Küchen-Updates. Wichtige Merkmale wie Saugnapf, ohne Bohren und über dem Wasserhahn werden dadurch vollständig genutzt und erleichtern die Befestigung an Spiegelvorderseiten und Waschtischen. Schneller Ablauf: Das U-förmige, hohle ablaufbare Design verhindert stehendes Wasser und fördert schnelles Trocknen: Wasser fließt direkt durch die offene Struktur ab, wodurch Seifenreste, Schmutzansammlungen und Reinigungsaufwand reduziert werden. Als U-förmiger Ablauforganizer über dem Wasserhahn oder neben dem Spiegel hält das Regal Seifen, Flaschen und Schwämme länger trockener und verringert Geruchs- sowie Schimmelrisiken – zentrale Keywords wie U-förmig, hohles Ablaufdesign und schnell ablaufend sind hiermit abgedeckt. Rostschutz-Metall: Gefertigt aus Aluminiumlegierung + Eisenlegierung mit Gun-Grau-Oberfläche bietet das Regal einen rostbeständigen Schutz gegen Korrosion und Verfärbungen im täglichen Bad- und Küchengebrauch. Die Materialkombination sorgt für ein ausgewogenes Verhältnis von geringem Gewicht und stabiler Form, während die Oberflächenbehandlung das Abwischen erleichtert und das Ablagefach sauber hält. Begriffe wie Aluminiumlegierung + Eisenlegierung, Gun-Grau und rostbeständig beschreiben präzise die eingesetzten Materialien und ihre Eignung für Feuchträume. Flexible Nutzung: Vielseitige Platzierungsmöglichkeiten: Das Regal eignet sich über Badezimmerarmaturen, an Beckenrändern, neben Spiegeln und oberhalb von Spülbecken in der Küche. Als bohrfreies Saugnapf-Wandregal für das Waschbecken lässt es sich schnell anbringen, ohne Werkzeuge und bei Bedarf ebenso schnell umpositionieren. Die kompakte Baugröße und starke Saugnäpfe machen es zur praktischen Lösung für Waschtischaufbewahrung, Schwamm- und Seifenorganisation und beengte Räume, in denen Bohren unerwünscht ist. Spezifikationen: Farbe: Gun-Grau Größe: L:40cm x W:11.5cm x H:4cm Material: Aluminiumlegierung + Eisenlegierung Parameter: Saugnapf-Installation ohne Bohren; U-förmiges hohles ablaufbares Design; Rostbeständige Oberfläche; Geeignet für Badezimmer und Küche Das Paket beinhaltet: Über-Wasserhahn-Regal x125,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
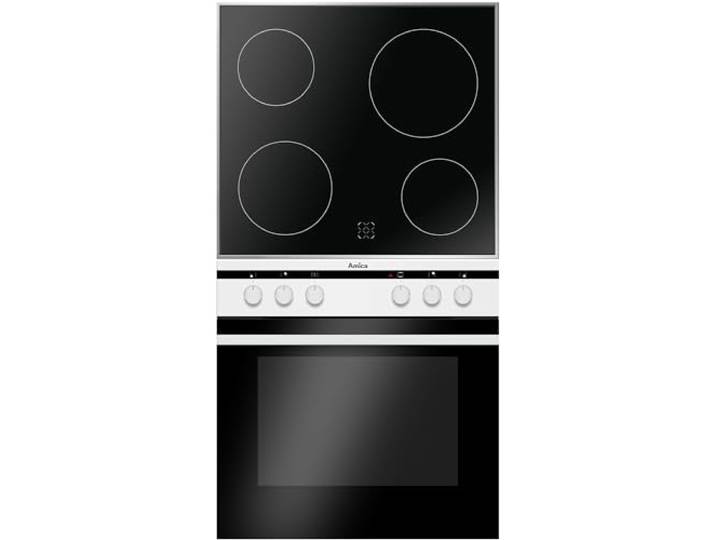
Amica EHC 12717-2 W - Elektrischer Einbau-Herdset, 62 Liter, 4 Heizelemente, B-Energieeffizienz, Emaillierter Stahl, Keramik, MetalllegierungAmica EHC 12717-2 W - Elektrischer Einbau-Herdset, 62 Liter, 4 Heizelemente, B-Energieeffizienz, Emaillierter Stahl, Keramik, Metalllegierung. Original AMICA EHC 12717-2 W Farbe:N.a.494,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Rentenversicherung ist zuständig?
Welcher Rentenversicherung ist zuständig? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wohnort, dem Arbeitgeber oder der Art der Beschäftigung. In Deutschland gibt es verschiedene Rentenversicherungsträger, wie die Deutsche Rentenversicherung Bund, die Deutsche Rentenversicherung Knappschaft-Bahn-See oder die Landesversicherungsanstalten. Um herauszufinden, welcher Rentenversicherungsträger zuständig ist, kann man sich an die Deutsche Rentenversicherung wenden oder online Informationen einholen. Es ist wichtig, die Zuständigkeit der Rentenversicherung zu klären, um sicherzustellen, dass alle Ansprüche und Leistungen korrekt bearbeitet werden. **
-
Warum Reha über Rentenversicherung?
Warum Reha über Rentenversicherung? Die Rentenversicherung übernimmt die Kosten für eine medizinische Rehabilitation, um die Arbeitsfähigkeit und damit die Erwerbsfähigkeit der Versicherten zu erhalten oder wiederherzustellen. Durch eine erfolgreiche Rehabilitation können langfristige Rentenzahlungen vermieden werden. Zudem ist es im Interesse der Rentenversicherung, die Versicherten dabei zu unterstützen, wieder in den Arbeitsmarkt integriert zu werden. Die Rentenversicherung verfolgt somit das Ziel, die Selbstständigkeit und Eigenverantwortung der Versicherten zu stärken. **
-
Wann zahlt Rentenversicherung Nachzahlung?
Die Rentenversicherung zahlt eine Nachzahlung, wenn sie feststellt, dass Ihnen in der Vergangenheit zu wenig Rente ausgezahlt wurde. Dies kann beispielsweise der Fall sein, wenn Ihre Rentenansprüche nicht korrekt berechnet wurden oder wenn Sie bestimmte Zeiträume nicht berücksichtigt wurden. Die Rentenversicherung prüft regelmäßig die Rentenansprüche und kann eine Nachzahlung veranlassen, wenn sie Fehler feststellt. Es ist wichtig, dass Sie alle relevanten Unterlagen und Informationen zur Verfügung stellen, damit die Rentenversicherung Ihre Ansprüche korrekt prüfen kann. Wenn Sie den Verdacht haben, dass Ihnen zu wenig Rente ausgezahlt wird, sollten Sie sich an die Rentenversicherung wenden und eine Überprüfung Ihrer Ansprüche beantragen. **
-
Wie wird Rentenversicherung gezahlt?
Die Rentenversicherung wird in der Regel durch Beiträge finanziert, die von Arbeitnehmern und Arbeitgebern gemeinsam gezahlt werden. Diese Beiträge werden direkt vom Gehalt des Arbeitnehmers abgezogen und an die Rentenversicherung überwiesen. Selbstständige zahlen ihre Beiträge eigenständig. Die Höhe der Beiträge richtet sich nach dem Einkommen des Versicherten. Die Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.